핵심 요약
- 카드 사용 직후 금액과 항목을 휴대전화에 즉시 기록하고 주간 점검하세요.
- 신용카드는 고정비용에, 체크카드는 생활비 전용으로 분리해 사용하세요.
- 3개월마다 자동결제 목록을 점검하고 불필요한 구독을 해지하세요.
이런 분들이 읽으시면 좋습니다
- 매달 카드 명세서를 확인하지만 다음 달에도 비슷한 금액이 나오는 분
- 가계부를 꾸준히 쓰지 못해 지출 관리가 어려운 분
- 카드 사용 패턴을 바꿔 실제 지출을 줄이고 싶은 분
박모(68세)씨는 카드 결제일만 되면 명세서를 꼼꼼히 확인했다.
식비, 병원비, 생활용품까지 항목별로 훑어보며 "이번 달도 많이 썼네"라고 중얼거렸지만, 다음 달 결제 금액은 또다시 비슷했다.
최근 물가가 오르면서 지출 관리가 더욱 중요해진 시점이다.
매달 확인만 했을 뿐 지출 직후 행동은 없었다
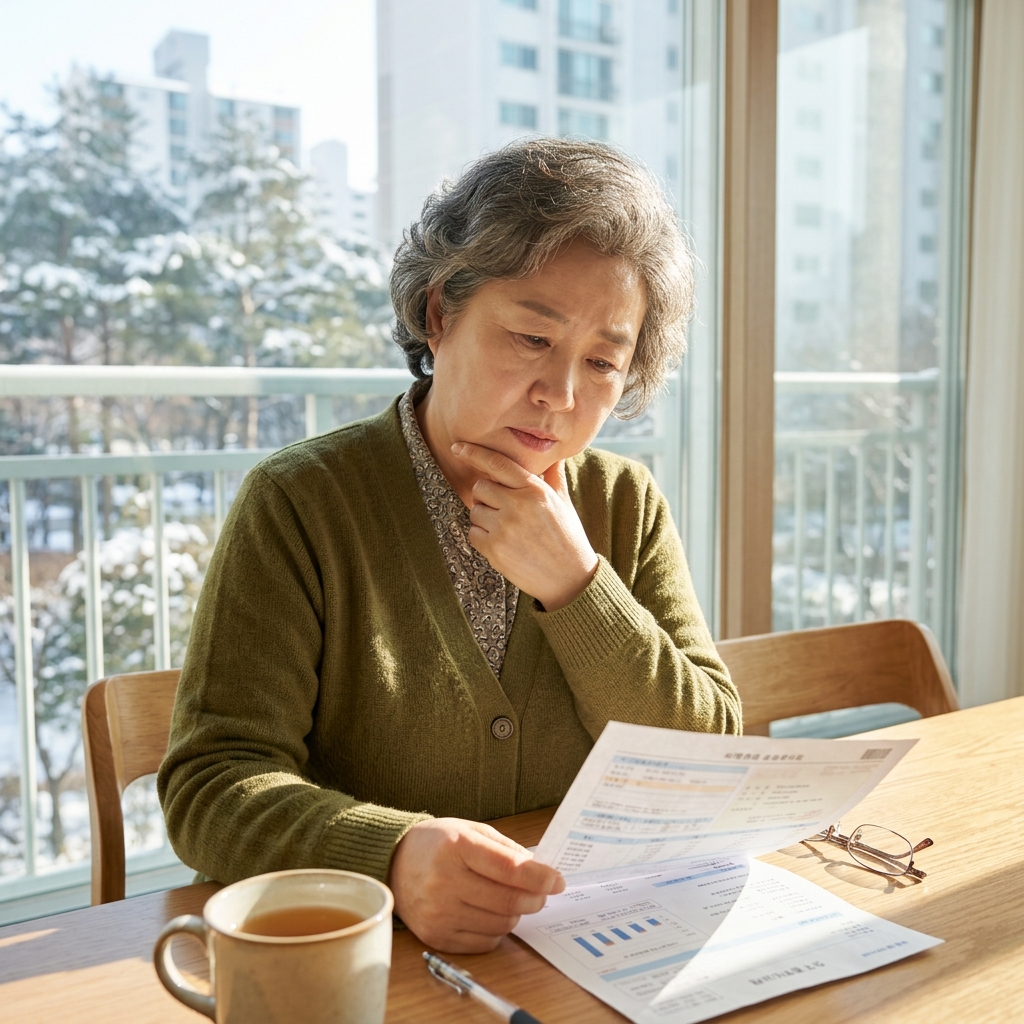
박모씨는 매달 20일 결제일이 되면 카드 명세서를 출력해 살펴보는 습관이 있었다. 어디에 돈을 많이 썼는지 확인하고, "다음 달엔 줄여야지"라고 다짐했다.
하지만 한 달이라는 시간 동안 이미 지출은 끝난 상태였고, 확인 시점에는 바꿀 수 있는 것이 없었다.
딸 이모씨(38세)가 "엄마는 왜 매달 똑같이 카드값이 나와요?"라고 묻자, 박모씨는 "나도 모르겠어. 분명 줄이려고 했는데"라고 답했다.
한국재무설계협회 추천으로 다수의 언론 인터뷰를 진행한 유호실 재무설계사(한국재무설계 CFP) 등 전문가들에 따르면, 문제는 확인 자체가 아니라 확인 시점과 이후 행동이다.
한 달 뒤에 결과를 보는 방식으로는 지출 패턴을 바로잡기 어렵다.
소비가 일어나는 순간과 확인하는 시점 사이의 간격이 너무 길면, 어떤 상황에서 돈을 썼는지 기억이 흐려지고 다음 소비를 조정할 기회도 놓친다.
박모씨는 딸의 제안으로 한 가지 방식을 바꿨다. 카드를 쓴 직후 휴대전화 메모장에 금액과 항목을 바로 적기 시작했다.
"마트 4만 원", "약국 1만 5천 원"처럼 간단하게 기록하고, 일주일에 한 번 그 기록을 모아 확인했다.
한 달 뒤가 아니라 일주일 단위로 지출을 점검하자, 어디서 돈이 많이 나가는지 바로 보였다.
이는 최근 여러 재무설계 가이드에서 공통으로 권장하는 '지출 즉시 기록'의 효과를 잘 보여준다.
[소비 직후 기록으로 바뀐 점]
- 카드 사용 직후 휴대전화에 금액과 항목 즉시 기록
- 일주일 단위로 기록을 모아 지출 패턴 확인
- 다음 주 소비 계획을 미리 조정
신용카드를 줄이고 체크카드로 생활비를 분리했다
박모씨는 신용카드 두 장을 모두 생활비 결제에 사용하고 있었다.
마트, 병원, 약국, 외식까지 모두 신용카드로 긁었고, 한 달 뒤 명세서를 보면 생활비와 고정비가 섞여 있어 정확한 지출 파악이 어려웠다.
딸은 "신용카드 한 장은 고정비용만, 나머지는 체크카드로 바꿔보세요"라고 권했다.
신용카드 플랫폼 카드고릴라의 2024년 설문조사 등 최근 금융권 자료에 따르면, 체크카드는 계좌 잔액 안에서만 사용할 수 있어 과소비를 막는 데 유리하다.
박모씨는 생활비 전용 계좌를 하나 만들고, 매달 초에 생활비 예산을 그 계좌로 옮긴 뒤 체크카드로만 지출하기 시작했다.
신용카드는 통신비, 보험료, 정기 구독처럼 고정적으로 나가는 항목만 결제하도록 정리했다.
이 방식으로 바꾼 뒤 달라진 점은 명확했다. 체크카드 잔액이 줄어드는 것을 바로 확인할 수 있어, 지출 속도를 스스로 조절할 수 있었다.
신용카드 명세서는 고정비만 나오니 확인도 간단해졌고, 예상치 못한 지출이 생기면 바로 눈에 띄었다.
[생활비 분리 후 달라진 지출 구조]
- 생활비 전용 계좌를 만들어 체크카드로만 사용
- 신용카드는 고정비·정기결제 전용으로 한정
- 계좌 잔액을 확인하며 지출 속도 조절
자동결제와 구독 항목을 먼저 정리했다
박모씨는 카드 명세서를 보다 매달 반복되는 항목이 많다는 것을 알아챘다.
구독 서비스, 헬스장 회원권, 자동 갱신되는 앱 이용료처럼 본인이 의식하지 못하는 사이 빠져나가는 돈이었다.
최근 불필요한 구독을 정리하는 '구독 다이어트'가 확산되고 있는 만큼, 딸은 "쓰지 않는 구독은 바로 해지하고, 자동결제 목록을 한 번 점검해보세요"라고 말했다.
박모씨는 신용카드 앱에서 자동결제 목록을 확인하고, 3개월 이상 사용하지 않은 구독 서비스 두 개를 해지했다. 헬스장은 한 달에 두 번도 가지 않아 다음 달부터 중단하기로 했다.
가상의 사례지만, 이 세 가지 항목만 정리해도 한 달에 5만 원 이상이 줄어드는 효과를 기대할 수 있다.
자동결제는 편리하지만, 사용 여부를 확인하지 않으면 불필요한 지출이 쌓인다.
매달 자동으로 빠져나가는 항목은 소비 감각을 무디게 만들고, 실제로 필요한 지출인지 판단할 기회를 놓치게 한다.
3개월마다 한 번씩 자동결제 목록을 점검하고, 사용하지 않는 항목은 바로 정리하는 것이 고정 지출을 줄이는 출발점이다.
[자동결제 정리 기준]
- 3개월 이상 사용하지 않은 구독 서비스 해지
- 자동 갱신되는 회원권과 앱 이용료 점검
- 3개월마다 자동결제 목록 재확인
[상황별 선택 기준]
- 카드값을 줄이고 싶다면 → 소비 직후 기록과 주간 점검부터 시작
- 고정 지출이 많다면 → 자동결제와 구독 항목을 먼저 정리
박모씨는 이제 카드 명세서를 한 달 뒤에 확인하는 대신, 일주일 단위로 지출을 점검하고 다음 주 소비를 조정한다.
신용카드는 고정비만, 생활비는 체크카드로 분리해 지출 구조 자체를 바꿨고, 자동결제 항목도 정기적으로 점검한다.
가계부를 더 꼼꼼하게 쓰는 것보다, 소비 직후 행동을 바꾸는 것이 지출을 줄이는 확실한 방법이다.
댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨보세요!